Thanh tra tiếp tục chỉ ra tồn tại, vi phạm trong hoạt động cho vay
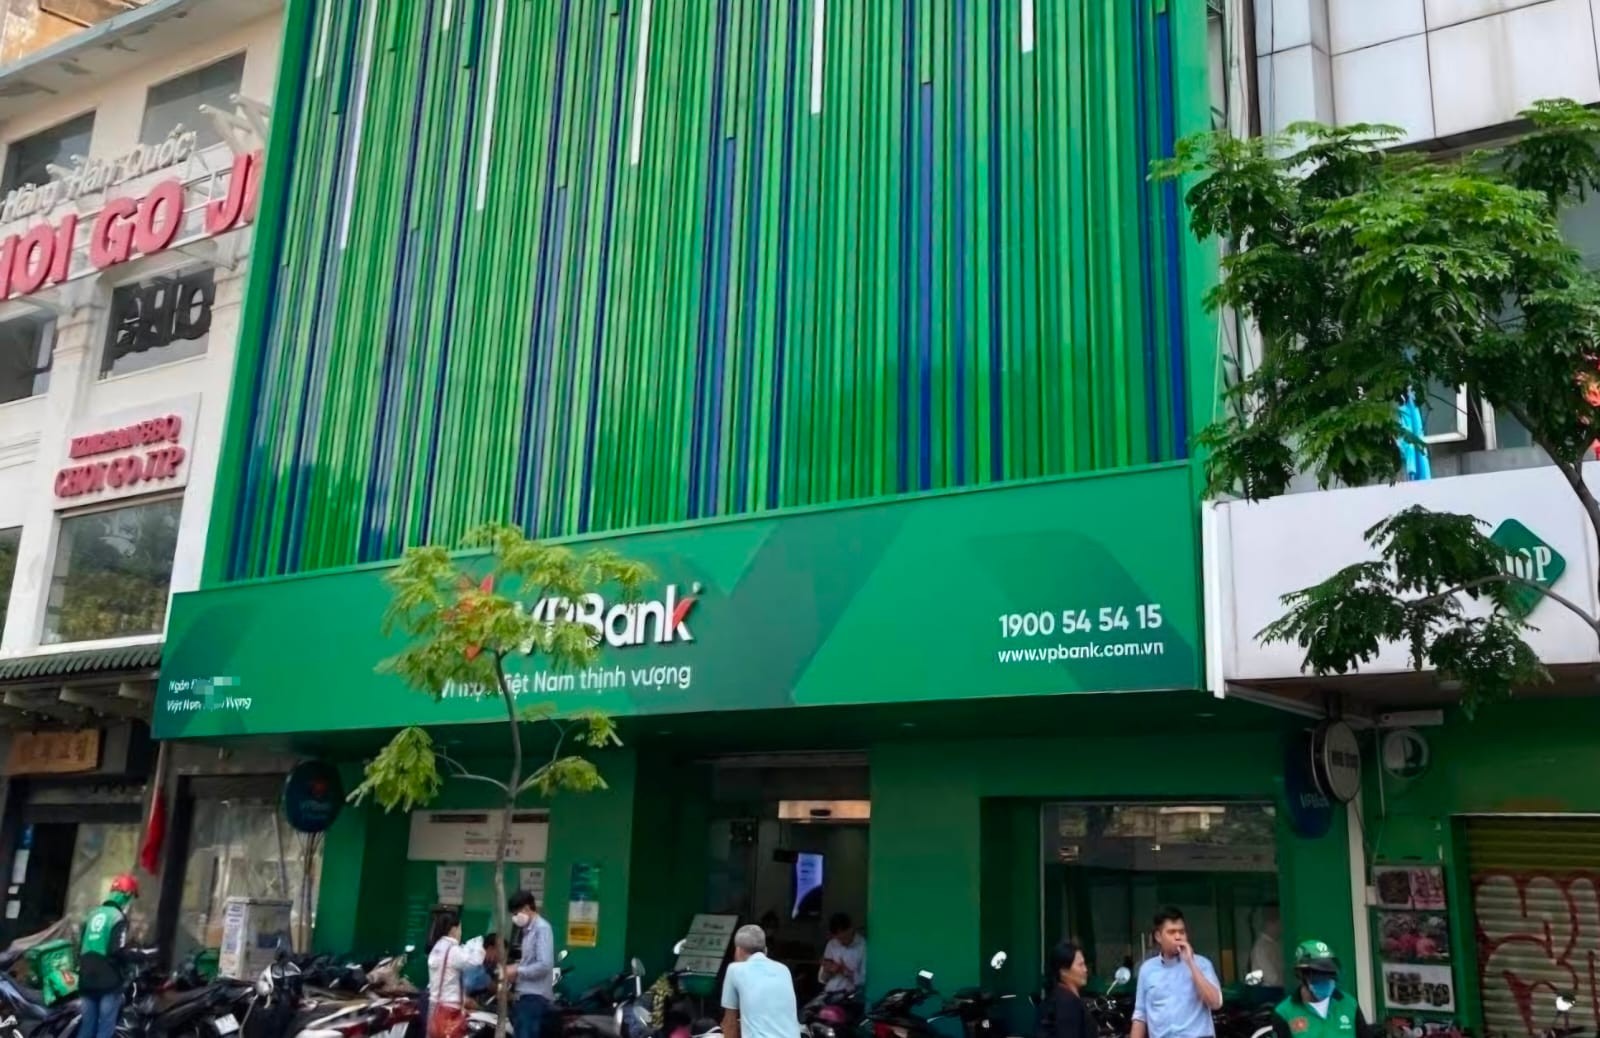
Ngày 25/9/2026, Thanh tra Ngân hàng Nhà nước Khu vực 2 đã ban hành Thông báo kết luận thanh tra đối với VPBank HCM.
Thông báo được ban hành trên cơ sở Quyết định thanh tra số 17/QĐ-TTRA ngày 10/4/2025 của Chánh Thanh tra Ngân hàng Nhà nước Khu vực 2 và Kết luận thanh tra số 101/KL-TTRA ngày 15/9/2026.
Theo nội dung thông báo, VPBank HCM có trụ sở tại số 165–167–169 Hàm Nghi, phường Bến Thành, TP. Hồ Chí Minh.
Về kết quả thanh tra, cơ quan chức năng ghi nhận VPBank HCM đã có nhiều nỗ lực trong việc thực hiện, chấp hành các quy định của Ngân hàng Nhà nước và quy định pháp luật. Trong thời kỳ thanh tra, quy mô hoạt động của chi nhánh tăng trưởng ổn định qua các năm; hoạt động kinh doanh có lãi và tăng trưởng đều, vượt kế hoạch do Hội sở chính giao.
Tuy nhiên, bên cạnh những kết quả đạt được, cơ quan thanh tra cũng chỉ rõ các tồn tại, vi phạm trong hoạt động nghiệp vụ của chi nhánh.
Cụ thể, tại mục 2.2 về "Tồn tại, vi phạm", Thông báo kết luận thanh tra ngày 25/9/2026 nêu:
"VPBank HCM còn một số tồn tại, vi phạm trong hoạt động cho vay (gồm thẩm định cho vay; kiểm tra, giám sát vốn vay chưa chặt chẽ, chưa đầy đủ theo quy định)."
Đây là những nội dung đáng chú ý bởi công tác thẩm định, kiểm tra và giám sát vốn vay có vai trò quan trọng trong việc đánh giá khả năng trả nợ của khách hàng, kiểm soát mục đích sử dụng vốn và hạn chế rủi ro phát sinh trong hoạt động cấp tín dụng.
Đối với các doanh nghiệp nhỏ và vừa, chất lượng thẩm định và giám sát tín dụng không chỉ liên quan đến an toàn hoạt động ngân hàng mà còn ảnh hưởng đến tính minh bạch, ổn định và hiệu quả của quá trình tiếp cận nguồn vốn phục vụ sản xuất, kinh doanh.
Trong cùng năm 2026, VPBank HCM hai lần được thông báo về các tồn tại, vi phạm
Đáng chú ý, trước Thông báo kết luận thanh tra ngày 25/9/2026, Thanh tra Ngân hàng Nhà nước Khu vực 2 đã ban hành Thông báo số 500/TB-TTRA ngày 24/4/2026, cũng liên quan đến hoạt động của VPBank HCM.
Theo Thông báo số 500/TB-TTRA, cơ quan thanh tra đã chỉ ra những tồn tại, vi phạm trong hoạt động cho vay, bao gồm việc thẩm định cho vay; kiểm tra, giám sát vốn vay chưa chặt chẽ, chưa đầy đủ theo quy định.
Ngoài ra, Thông báo số 500/TB-TTRA còn đề cập đến những tồn tại, vi phạm liên quan đến hoạt động chuyển tiền một chiều ra nước ngoài.
Tại thời điểm đó, cơ quan thanh tra đã xác định những hạn chế trong việc thực hiện đầy đủ các quy định nội bộ, quy định của Ngân hàng Nhà nước và pháp luật có liên quan là nguyên nhân dẫn đến các tồn tại, sai sót, vi phạm trong một số hoạt động nghiệp vụ.
Như vậy, trong năm 2026, VPBank HCM đã được cơ quan thanh tra thông báo hai lần về các tồn tại, vi phạm trong hoạt động ngân hàng, lần lượt vào ngày 24/4 và ngày 25/9.
Điểm chung đáng chú ý của cả hai thông báo là những hạn chế trong hoạt động cho vay, đặc biệt ở công tác thẩm định, kiểm tra và giám sát vốn vay.
Tuy nhiên, cần lưu ý rằng cả hai thông báo đều viện dẫn Quyết định thanh tra số 17/QĐ-TTRA ngày 10/4/2025. Vì vậy, việc có hai thông báo trong năm 2026 không đồng nghĩa với việc VPBank HCM đã trải qua hai cuộc thanh tra độc lập.
Đồng thời, từ nội dung công khai của hai thông báo, chưa đủ cơ sở để khẳng định các vi phạm được nêu tại thông báo sau là hành vi tái phạm sau khi đã được yêu cầu khắc phục tại thông báo trước.
Dù vậy, việc những nội dung tồn tại trong hoạt động cho vay tiếp tục xuất hiện trong thông báo kết luận thanh tra ban hành sau vẫn là vấn đề cần được quan tâm dưới góc độ quản trị, kiểm soát nội bộ và trách nhiệm bảo đảm tuân thủ pháp luật trong hoạt động tín dụng.
Trách nhiệm của Hội sở chính và lãnh đạo chi nhánh được xác định như thế nào?
Theo Thông báo kết luận thanh tra ngày 25/9/2026, nguyên nhân dẫn đến những tồn tại, sai sót, vi phạm là do VPBank HCM chưa thực hiện đầy đủ và đúng quy định nội bộ, quy định của Ngân hàng Nhà nước Việt Nam và các quy định pháp luật có liên quan trong một số hoạt động nghiệp vụ.
Về trách nhiệm, cơ quan thanh tra xác định đối với các tồn tại, vi phạm đã nêu tại kết luận thanh tra, trách nhiệm kiểm tra, giám sát, phê duyệt theo thẩm quyền thuộc Hội sở chính; trách nhiệm của Ban Giám đốc chi nhánh và các cá nhân được giao trực tiếp thực hiện công việc cũng được đề cập.
Đáng chú ý, kết luận thanh tra nêu rõ các chủ thể có trách nhiệm trong quá trình thực hiện nhiệm vụ nhưng vẫn để xảy ra tồn tại, vi phạm.
Trên cơ sở kết quả thanh tra, cơ quan chức năng đã đưa ra 2 kiến nghị biện pháp xử lý, yêu cầu Hội sở chính và VPBank HCM hoàn thành theo thời hạn cụ thể tại từng kiến nghị.
Trong đó, cơ quan thanh tra yêu cầu Hội sở chính và VPBank HCM tổ chức họp kiểm điểm, rút kinh nghiệm; đồng thời chấn chỉnh, khắc phục các tồn tại, vi phạm đối với từng nội dung được nêu tại kết luận thanh tra.
Việc thực hiện nghiêm túc các kiến nghị này có ý nghĩa quan trọng trong việc củng cố hệ thống kiểm soát nội bộ, nâng cao chất lượng quản trị tín dụng và hạn chế nguy cơ phát sinh những sai sót tương tự.
Nâng cao chất lượng tín dụng, bảo đảm nguồn vốn an toàn cho doanh nghiệp nhỏ và vừa
Trong bối cảnh các doanh nghiệp nhỏ và vừa tiếp tục có nhu cầu lớn về nguồn vốn để duy trì sản xuất, mở rộng thị trường, đổi mới công nghệ và nâng cao năng lực cạnh tranh, chất lượng hoạt động cấp tín dụng của các ngân hàng thương mại giữ vai trò đặc biệt quan trọng.
Một quy trình thẩm định tín dụng chặt chẽ, minh bạch và tuân thủ pháp luật không chỉ giúp ngân hàng kiểm soát rủi ro mà còn góp phần bảo vệ quyền, lợi ích hợp pháp của khách hàng vay vốn, trong đó có cộng đồng doanh nghiệp nhỏ và vừa.
Từ góc độ quản trị doanh nghiệp, các tồn tại trong thẩm định, kiểm tra và giám sát vốn vay có thể làm gia tăng nguy cơ đánh giá chưa đầy đủ về năng lực tài chính, phương án kinh doanh hoặc khả năng trả nợ của khách hàng.
Nếu không được nhận diện và khắc phục kịp thời, những hạn chế này có thể ảnh hưởng đến chất lượng danh mục tín dụng và hiệu quả phân bổ nguồn vốn trong nền kinh tế.
Đối với cộng đồng doanh nghiệp nhỏ và vừa Việt Nam, đặc biệt là các doanh nghiệp tham gia hoạt động hợp tác đầu tư, xúc tiến thương mại và chuyển giao công nghệ với đối tác Đức, việc tiếp cận nguồn tín dụng an toàn, ổn định và minh bạch là một trong những điều kiện quan trọng để triển khai kế hoạch sản xuất, kinh doanh dài hạn.
Các ngân hàng thương mại vì vậy cần tiếp tục hoàn thiện quy trình cấp tín dụng, tăng cường ứng dụng công nghệ trong đánh giá rủi ro, nâng cao chất lượng kiểm tra sau giải ngân và bảo đảm sự thống nhất trong thực hiện các quy định pháp luật.
Ở chiều ngược lại, doanh nghiệp cũng cần nâng cao năng lực quản trị tài chính, minh bạch hồ sơ kế toán, xây dựng phương án sử dụng vốn khả thi và thực hiện đúng các cam kết trong hợp đồng tín dụng.
Sự phối hợp giữa ngân hàng và doanh nghiệp trên cơ sở tuân thủ pháp luật sẽ góp phần tạo dựng môi trường tín dụng lành mạnh, thúc đẩy sản xuất, kinh doanh và phát triển bền vững.
Cần làm rõ kết quả khắc phục sau thanh tra
Từ hai thông báo kết luận thanh tra được ban hành trong năm 2026, vấn đề đặt ra đối với VPBank HCM không chỉ là nhận diện các tồn tại, vi phạm đã được cơ quan chức năng chỉ ra mà còn là hiệu quả của quá trình chấn chỉnh, khắc phục và hoàn thiện cơ chế kiểm soát rủi ro.
Để bảo đảm tính minh bạch, việc thông tin về kết quả thực hiện các kiến nghị thanh tra, những biện pháp đã triển khai nhằm nâng cao chất lượng thẩm định và giám sát tín dụng là cần thiết.
Đặc biệt, đối với các nội dung cùng được đề cập trong hai thông báo, cần làm rõ phạm vi, thời kỳ phát sinh các tồn tại, vi phạm; sự khác biệt giữa các kết luận thanh tra và tiến độ thực hiện các biện pháp khắc phục theo yêu cầu của cơ quan quản lý.
Việc công khai thông tin phù hợp với quy định pháp luật không chỉ góp phần nâng cao trách nhiệm giải trình của tổ chức tín dụng mà còn củng cố niềm tin của khách hàng, đối tác và cộng đồng doanh nghiệp đối với hệ thống ngân hàng.
Hai thông báo kết luận thanh tra liên quan đến VPBank HCM trong năm 2026 là cơ sở để tiếp tục đặt ra yêu cầu tăng cường tuân thủ pháp luật, hoàn thiện quản trị rủi ro và nâng cao chất lượng hoạt động tín dụng. Quan trọng hơn, hiệu quả khắc phục những tồn tại được chỉ ra cần được thể hiện bằng các biện pháp cụ thể, qua đó góp phần bảo đảm an toàn hệ thống ngân hàng và tạo điều kiện cho doanh nghiệp tiếp cận nguồn vốn phục vụ phát triển sản xuất, kinh doanh.